


Микрофинансовые организации, осуществляющие деятельность на территории Украины, стремительно увеличивают свои обороты. Согласно статистике количество средств, предоставленных гражданам в качестве займа за период текущего года, значительно превышает показатели прошлых лет.
Почему услуги МФО настолько популярны? Вполне закономерный ответ – они востребованы, поскольку у граждан периодически возникает необходимость воспользоваться заемными средствами. Несмотря на это вопрос о том, насколько это выгодно самому заемщику, активно обсуждается и достаточно много данных как о преимуществах такого кредитования так и о недостатках. Что же получает заемщик – финансовую помощь или головную боль из-за невозможности вернуть долг с нарастающими процентами?
В чем отличие микрокредита и его недостатки
Основным отличием услуги предоставления заемных средств подобными организациями является ограниченный размер сумм, которые выдаются в качестве ссуды. Они колеблются, как правило, в пределах от 3 до 30 тыс. гривен и для их предоставления требуется осуществить гораздо меньше действий чем для оформления кредита в банке.
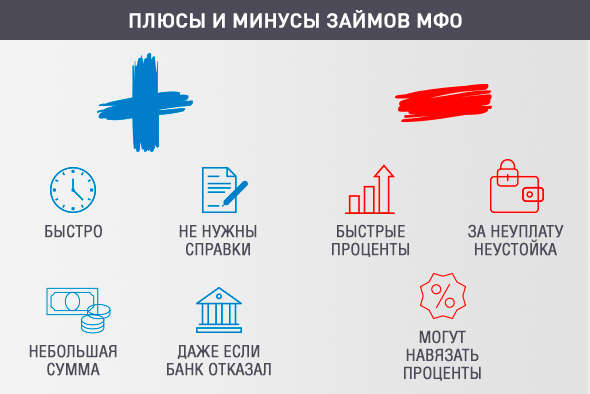
При возникновении срочной необходимости получения средств вполне естественно заемщики обращаются в МФО и, как показывает практика, количество отказов в такой ситуации минимально. Но, как и в любой сфере абсолютного блага не существует – везде имеются подводные камни и недостатки, которые обязательно стоит учитывать, решаясь на такой шаг, как получение денег в долг. Отрицательными моментами кредитования в МФО являются:
- Невозможность получения большой суммы средств. Такое положение, как правило, касается тех граждан, которые обращаются с просьбой впервые. Однако своевременный возврат и полное погашение начисленных за период пользования средствами процентов дает возможность при следующем обращении получить сумму большую,чем в первый раз;
- Возможность получить отказ в предоставлении средств. Несмотря на лояльное отношение к своим клиентам, МФО несут определенные риски – согласно статистике около 20% взятых средств не возвращают в обозначенный срок и более 9% из них не удается взыскать вообще. В связи с этим специалисты проводят поверхностную оценку платежеспособности клиента и того, для каких целей ему необходимы средства. Хотя даже при отрицательном результате могут не отказать в выдаче, а предложить меньшую сумму;
- Большие проценты, определяющие сумму переплаты по кредиту. Для сравнения, при получении ссуды в банке клиент в зависимости от суммы, внутренней политики организации и прочих условий, в год выплачивает до 30%. В МФО такие показатели на порядок выше. При заявленных 0,09-2% стоит понимать, что этот размер относится к периоду одного дня, то есть если вернуть заемные средства только через год переплата может составить 500-600%;
- Маленький срок кредитования в большинстве МФО такой период ограничивается одним месяцем;
- Изменение условий кредитования при оформлении последующего займа. Первая сумма, в большинстве случаев может сопровождаться минимально возможной ставкой или вообще ее отсутствием при условии возврата в кратчайшие сроки. Последующие же займы определяют значительный процент за предоставление услуг. Клиентам стоит быть внимательнее, подписывая документы или оформляя заявку – МФО в любом случае обозначают все условия и неожиданно большая величина процентной ставки связана с невнимательностью клиентов, хотя и финансовые организации не акцентируют внимание на таком факте;
- Существование опасности несения ответственности за невыплаченный долг. Известны случаи, когда клиенты совершенно законно лишались ценного имущества – недвижимости, транспортных средств, хоть они и происходят достаточно редко.
Положительные моменты кредитования
Такое количество отрицательных моментов вполне естественно наталкивает на мысль – почему же число клиентов МФО растет и такая услуга продолжает пользоваться популярностью. Ответ опирается на рассмотрение очевидных достоинств обращения в МФО за получением денег:
- Доступность такого способа получения средств. Банковские организации для своих клиентов выдвигают массу условий, начиная от возраста и заканчивая положительной кредитной историей. В МФО, в отличии от них, требования минимальны и, в связи с этим больше шансов на предоставление заемных средств (подробнее в статье «Причины отказа в потребительском кредите» на Власти.НЕТ) ;
- Минимальное количество документов для займа – паспорт и идентификационный код;
- Большой возрастной порог клиентов – взять деньги может любой гражданин от 18 до 90 лет;
- Отсутствие требований к наличию официального места работы или заработку при оформлении небольших кредитов;
- Быстрое оформление ссуды. Обработка заявки и выделение необходимой суммы может занимать несколько минут.
Нельзя однозначно охарактеризовать процесс предоставления средств микрофинансовой организацией, поскольку тут есть и достоинства и недостатки. В любом случае, прибегая к оформлению кредита стоит внимательно знакомиться с условиями, досконально изучая нюансы каждый раз, когда возникает необходимость получить деньги в долг. Разумеется, высокие проценты не выгодны гражданам, но если средства необходимы немедленно и иного способа достать их нет, обращение в МФО решает проблему.
На правах реклами